종합부동산세(종부세)를 내는 사람이라면 9월 신고·신청 기간을 놓치지 않는 것이 중요하다.
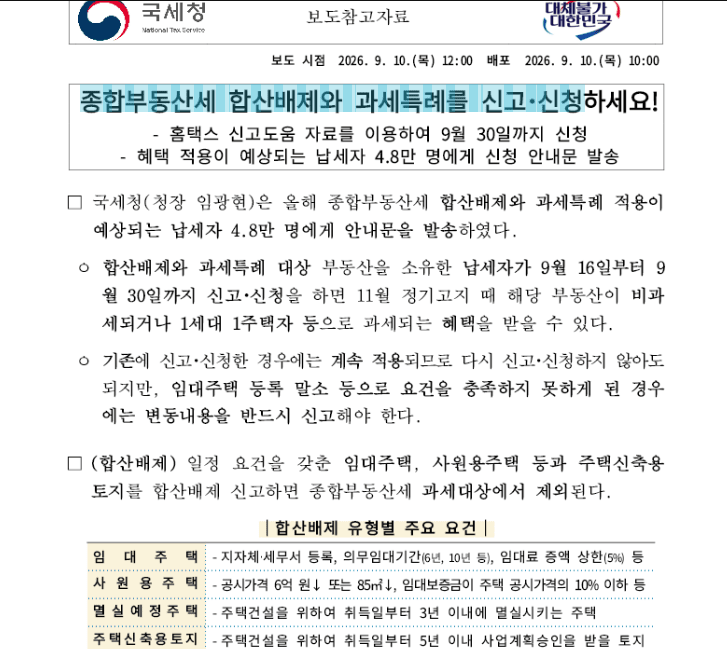
국세청은 올해 종합부동산세 합산배제와 과세특례 적용이 예상되는 납세자 약 4만8천 명에게 안내문을 발송하고, 9월 16일부터 9월 30일까지 신고·신청을 받는다고 밝혔다.
‘합산배제’가 무엇인가?
쉽게 말하면 일정 요건을 갖춘 주택이나 토지를 종부세 계산에서 빼주는 제도다.
대표적으로 일정 요건을 갖춘 임대주택, 사원용 주택, 주택신축용 토지 등이 대상이다. 합산배제 요건을 충족해 신고하면 해당 부동산은 종부세 과세대상에서 제외된다.
다만 아무 임대주택이나 다 해당되는 것은 아니다. 임대주택은 등록 여부와 의무임대기간, 임대료 증액 제한 등 여러 요건을 충족해야 한다.
1주택자가 일시적으로 2주택이 됐다면?
집을 갈아타는 과정에서 기존 주택을 팔기 전에 새 주택을 취득하면 일시적으로 2주택이 될 수 있다.
이 경우 일정 요건을 충족하면 1세대 1주택자로 보는 특례를 신청할 수 있다.
2026년 기준으로 일시적 2주택 특례는 새 주택을 취득한 날부터 3년 이내에 기존 주택을 양도하는 경우 등이 요건이다.
상속주택이나 일정 요건을 갖춘 지방 저가주택도 특례 대상이 될 수 있다.
1주택 특례가 중요한 이유
1세대 1주택자로 계산되면 일반적인 주택 보유 방식과 비교해 기본공제와 세액공제에서 차이가 발생할 수 있다.
국세청에 따르면 1세대 1주택자는 기본공제 12억 원이 적용되고, 연령과 보유기간에 따라 최대 80%의 세액공제가 적용될 수 있다.
따라서 단순히 ‘집이 두 채니까 무조건 2주택’이라고 생각하기보다 특례 대상인지 확인할 필요가 있다.
소형 신축주택도 확인해야
올해는 소형 신축주택, 지방 준공 후 미분양주택, 인구감소지역 주택 등에 대해서도 일정 요건을 충족하면 세율을 적용할 때 주택 수에서 제외하는 특례가 있다.
예를 들어 소형 신축주택은 전용면적 60㎡ 이하, 취득가액 6억 원 이하(비수도권 3억 원 이하), 아파트 제외 등의 요건을 충족해야 한다.
이 특례를 적용하면 세율을 계산할 때 주택 수에서 제외될 수 있어 3주택 이상 보유자에게 적용되는 중과세율을 피할 수 있는 경우가 있다. 다만 구체적인 요건이 있으므로 본인의 주택이 대상인지 반드시 확인해야 한다.
언제, 어떻게 신청하나?
신청 기간은 2026년 9월 16일부터 9월 30일까지다. 홈택스를 이용하면 미리 채워진 자료와 합산배제 진단, 종부세 모의계산 등의 서비스를 이용할 수 있다. 서면으로 신고·신청하는 것도 가능하다.
이미 합산배제나 과세특례를 신고·신청했고 기존 신고 내용에 변동이 없다면 다시 신청하지 않아도 된다. 반대로 임대주택 등록이 말소되는 등 요건을 더 이상 충족하지 못하게 됐다면 변동 내용을 신고해야 한다.
경매 투자자도 확인할 필요가 있다.
경매로 여러 주택을 취득하거나 임대주택을 운영하는 경우에는 주택 수와 종부세 문제를 함께 살펴볼 필요가 있다.
특히 소형 신축주택이나 지방 주택 등은 일정 요건을 충족하면 세율 적용 주택 수에서 제외되는 특례가 있으므로, 입찰 전에 해당 주택이 특례 대상인지 확인하는 것이 중요하다.
다만 ‘지방에 있는 집’, ‘소형 주택’이라는 이유만으로 자동으로 특례가 적용되는 것은 아니다. 취득 시기와 가격, 면적, 지역 등 세부 요건을 충족해야 한다.
9월 30일이 신고·신청 마감일인 만큼 해당되는 납세자는 자신의 주택이 어떤 특례 대상인지 확인해 보는 것이 필요하다.
법원경매신문 기자·필자 모집경매·부동산 현장의 이야기를 직접 기사로 써 보세요. 시민기자·지역기자·칼럼니스트 신청하기 ›