
정부의 ‘전월세 안심신탁사업’이 세입자의 보증금을 보호한다는 명분을 내세웠지만, 그 이면에는 구조적인 리스크가 자리 잡고 있다는 우려의 목소리가 커지고 있다. 특히 부동산 전문가들과 경매 업계는 자금 운용처의 위험성과 부동산 거래 시장의 유동성 경색을 예의주시하고 있다.
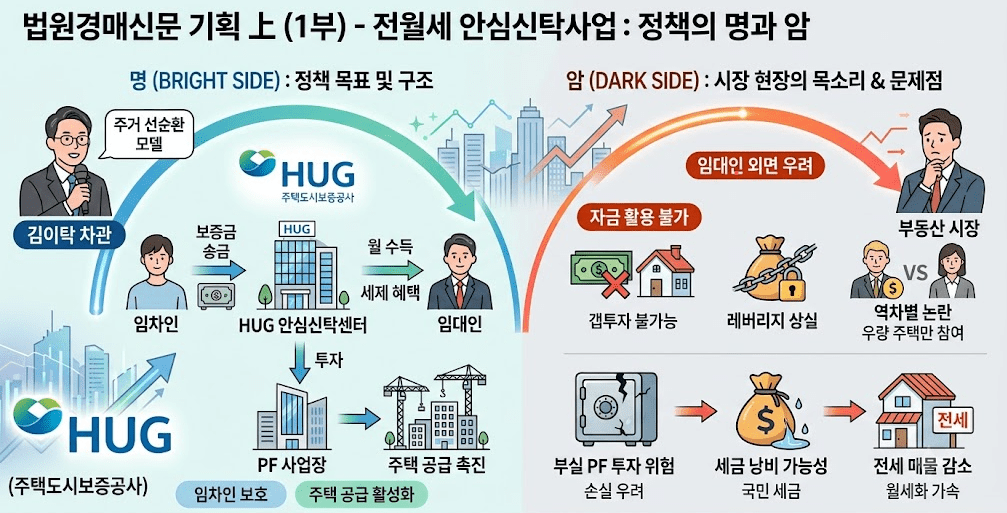
가장 논란이 되는 부분은 신탁된 전세보증금의 향방이다. 정부는 이 자금을 ‘주택공급 활성화 펀드’로 조성해 HUG 보증부 PF(프로젝트 파이낸싱) 사업장에 투자할 계획이다. 문제는 고금리와 원자재 가격 상승으로 인해 현재 부동산 PF 시장이 그 어느 때보다 살얼음판을 걷고 있다는 점이다.
만약 전세금이 투입된 PF 사업장에 미분양이나 부도가 발생해 펀드 수익률이 악화될 경우, 그 손실은 고스란히 공공의 몫이 된다. 세입자에게 전세금을 온전히 돌려주고, 임대인에게 약속한 월 수익을 보장하기 위해서는 결국 HUG의 재정 건전성 악화나 대규모 ‘혈세 투입’으로 이어질 수밖에 없는 구조다.
부동산 매매 및 경매 시장에 미칠 파장도 작지 않다. 안심신탁에 가입된 주택은 전세금이 공공기관에 묶여 있기 때문에, 기존 방식인 ‘전세 끼고 매매(갭투자)’가 원천적으로 차단된다.
매수자 입장에서는 전세보증금을 제외한 금액만으로 집을 매수하는 것이 불가능해져, 해당 주택은 매매 시장에서 극심한 거래 절벽을 겪을 가능성이 크다. 거래 유동성이 떨어지면 임대인이 자금난에 처했을 때 환금성이 떨어져 흑자 부도를 맞을 위험도 존재한다.
법원경매 시장에서도 새로운 변수가 될 전망이다. 신탁등기가 된 부동산은 소유권과 권리관계가 복잡해지며, 공공이 개입된 임대차 계약의 경우 경매 진행 시 배당 및 명도 절차에서 기존의 잣대와 다른 복잡한 권리분석이 요구될 수 있다.
시민단체와 전문가들은 “임대인에게 높은 수익을 보장하려다 전세가격을 인위적으로 부풀리는 부작용이 나타날 수 있고, 월세화 현상만 가속할 수 있다”며, “시장 유동성을 옥죄고 고위험 투자를 수반하는 안심신탁이 진정한 ‘안심’이 되기 위해서는 철저한 PF 리스크 관리와 신탁 주택의 거래 유연성 확보 방안이 선행되어야 한다”고 입을 모은다.