서울 전셋값 주 0.17%↑·강북권 강세…경락잔금대출 쓰면 6개월 안 전입, 잔금은 허가 확정 후 1개월 안
서울 아파트 전셋값이 매주 0.17%씩 오르고 있다. 한국부동산원 11월 둘째 주(9일 기준) 조사에서 서울 전셋값은 전주와 같은 0.17% 올랐고, 도봉(0.37%)·강북(0.35%)·성북(0.34%) 등 강북권 오름폭이 컸다. 대단지 입주 여파로 내리던 서초구 전셋값도 15주 만에 상승으로 돌아섰다. 전셋값이 오르면 경매 투자자는 ‘낙찰받아 전세를 놓는’ 그림을 그린다. 서울 전역이 토지거래허가구역인 지금 이 그림은 경매에서만 가능하지만, 길목마다 걸리는 조건이 있다.
매매는 강남 하락, 강북 상승으로 갈렸다
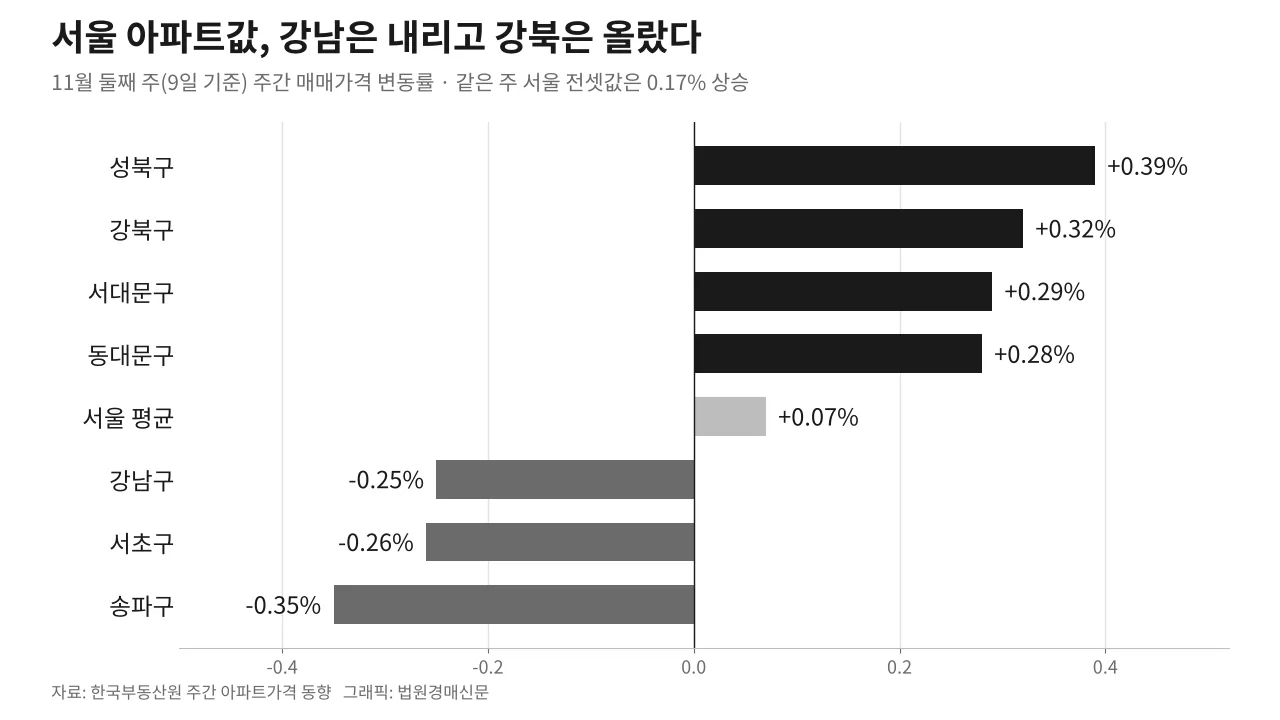
같은 주 서울 아파트 매매가격은 0.07% 올라 92주 연속 상승했지만 지역별로는 방향이 엇갈렸다. 강남(-0.25%)·서초(-0.26%)는 14주, 송파(-0.35%)는 10주 연속 내렸다. 성동(-0.02%)과 강동(-0.01%)도 30주 넘게 이어진 오름세를 멈추고 하락으로 돌아섰다. 반면 성북(0.39%)·강북(0.32%)·서대문(0.29%)·동대문(0.28%)은 오름세가 이어졌다. 강북권은 매매값과 전셋값이 함께 오르는 곳이다.
일반 매매는 ‘전세 끼고’ 못 사지만 경매는 다르다
10·15 대책으로 서울 25개 구 전역은 2025년 10월 20일부터 토지거래허가구역이다. 허가구역에서 아파트를 사면 취득일부터 2년 동안 직접 살아야 한다. 세입자를 들여 전세금으로 집값 일부를 메우는 갭투자가 막힌 셈이다.
경매는 예외다. 부동산 거래신고 등에 관한 법률 제14조 제2항은 민사집행법에 따른 경매를 허가 규정의 적용 대상에서 뺀다. 낙찰자는 허가를 받지 않으니 허가에 따르는 실거주 의무도 지지 않는다. 낙찰 뒤 전세를 놓는 것이 제도상 막혀 있지 않다는 뜻이다.
첫째 벽, 대출을 쓰면 ‘6개월 안 전입’
문제는 돈이다. 2025년 6·27 가계부채 대책 이후 수도권·규제지역에서 집을 사려고 받는 주택담보대출에는 6개월 안 전입 조건이 붙었고, 금융권은 경락잔금대출에도 같은 기준을 적용하고 있다. 경락잔금대출로 잔금을 치르면 직접 들어가 살아야 하므로 전세를 놓을 수 없다. 2주택 이상 보유자는 수도권 주택 구입 목적 대출 자체가 막혀 있다.
한도도 주택담보대출과 같다. 수도권·규제지역은 최대 6억 원이고, 10·15 대책으로 시가 15억 원을 넘는 주택은 2억~4억 원으로 더 줄었다. 결국 ‘낙찰 후 전세’ 전략은 잔금을 대출 없이 치를 수 있는 사람에게만 열려 있다.
둘째 벽, 잔금이 보증금보다 먼저 나간다
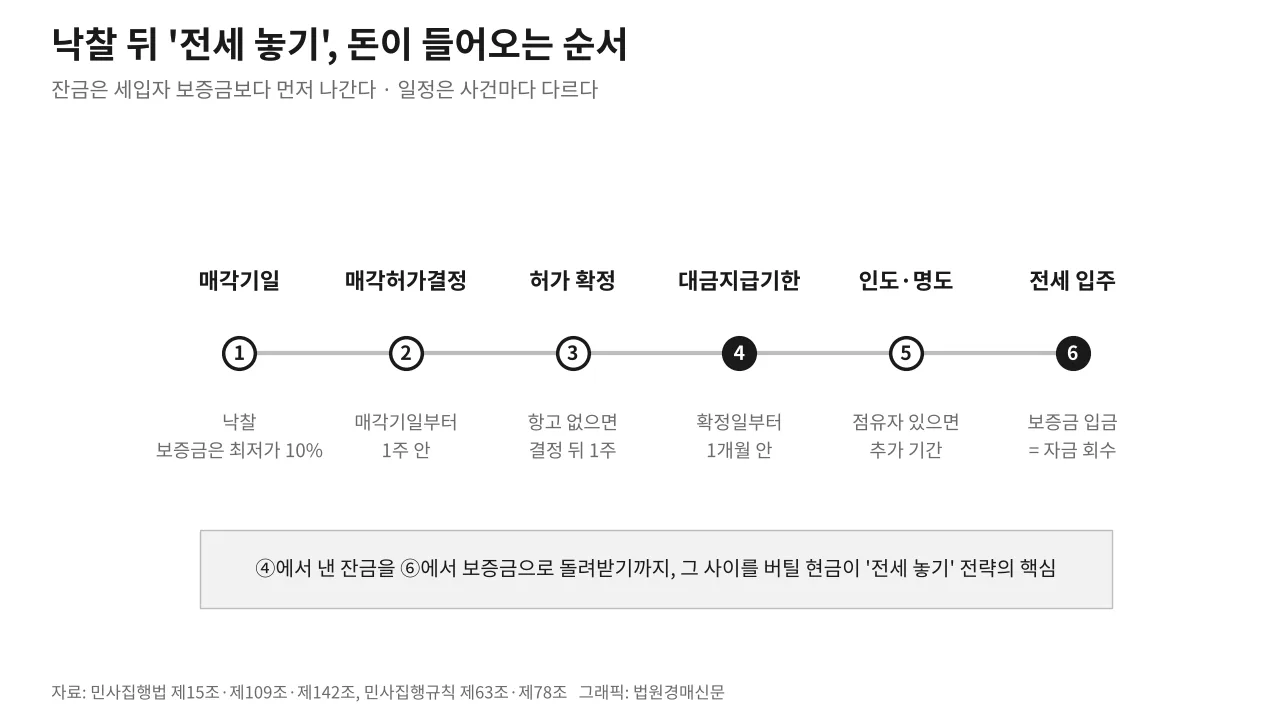
경매 잔금 기한은 짧다. 매각허가결정은 매각기일부터 1주 안에 나오고(민사집행법 제109조), 1주 동안 항고가 없으면 확정된다. 법원은 확정된 날부터 1개월 안의 날로 대금지급기한을 정한다(민사집행규칙 제78조). 낙찰부터 잔금까지 대략 한 달 반 남짓이다.
세입자 보증금은 그보다 늦게 들어온다. 명도를 마치고 집을 보여준 뒤 계약하고 입주해야 받는다. 점유자가 버티면 인도명령과 강제집행까지 몇 달이 더 걸릴 수 있다. 그동안 잔금 전액이 묶인다. 기한 안에 잔금을 내지 못하면 재매각에 들어가고, 최저매각가격의 10%인 입찰보증금은 돌려받지 못한다(민사집행법 제138조).
셋째 벽, 연말 허가구역 만료
서울 전역 토지거래허가구역 지정은 올해 12월 31일 끝난다. 국토교통부는 연장 여부를 검토하고 있고, 장관은 10월 국정감사에서 시장 상황을 계속 살피고 있다고 답했다. 아직 결론은 나오지 않았다.
연장되면 경매만 실거주 의무에서 자유로운 지금 구도가 이어진다. 해제되면 일반 매매에도 실거주 의무가 사라져 경매의 이 장점은 줄어든다. 지금 입찰해 연말이나 내년 초에 잔금을 치르는 일정이라면 두 경우를 모두 놓고 수익을 계산해야 한다.
입찰 전 체크포인트
- 잔금을 대출 없이 낼 수 있나 – 경락잔금대출을 쓰면 6개월 안 전입 조건이 붙는다. 상품별 조건은 은행에 직접 확인한다.
- 점유자와 명도 기간 – 현황조사서와 매각물건명세서로 점유자를 확인하고, 보증금이 들어오기까지의 기간을 넉넉히 잡는다.
- 전세 시세는 계약 기준 – 국토교통부 실거래가 공개시스템에서 같은 단지·같은 면적의 최근 전세 계약을 본다. 호가가 아니라 계약가로 계산한다.
- 세입자 쪽 대출 – 새 세입자가 전세대출을 쓸 수 있는지에 따라 계약 속도가 달라진다. 소유권 이전 등기를 마친 뒤 세입자를 들이는 순서로 일정을 짠다.
- 허가구역 연장 발표 – 연말 전 정부 발표를 확인하고 되팔 때의 시나리오를 다시 계산한다.
핵심 요점 멘트
“서울에서 전세를 끼고 살 수 있는 길은 지금 경매뿐입니다. 하지만 대출을 쓰면 들어가 살아야 합니다. 잔금을 내 돈으로 치르고 보증금이 들어올 때까지 버틸 수 있는지부터 따지세요.”
관련 기사: 연말 대출 창구 다시 열린다…경락잔금대출 한도 가르는 ‘방공제’ / 전셋값, 올해 처음 매매가 추월…경매 낙찰자 ‘명도 셈법’ 달라진다 / 경기 그린벨트 토허구역 89% 풀렸다…GB 땅 경매, 달라지는 건 ‘되팔 때’
김현수 기자
참고 자료: 한국부동산원 주간 아파트가격 동향(2026년 11월 둘째 주, 11월 9일 기준), 국토교통부 「주택시장 안정화 대책」(2025.10.15), 금융위원회 「가계부채 관리 강화 방안」(2025.6.27), 부동산 거래신고 등에 관한 법률 제14조, 민사집행법 제15조·제109조·제138조·제142조, 민사집행규칙 제63조·제78조, 헤럴드경제(2026.11.12), 파이낸스투데이(2026.11.12), 서울경제(2025.7.2), 더퍼블릭(2026.10.13) / 그래픽은 법원경매신문 자체 작성