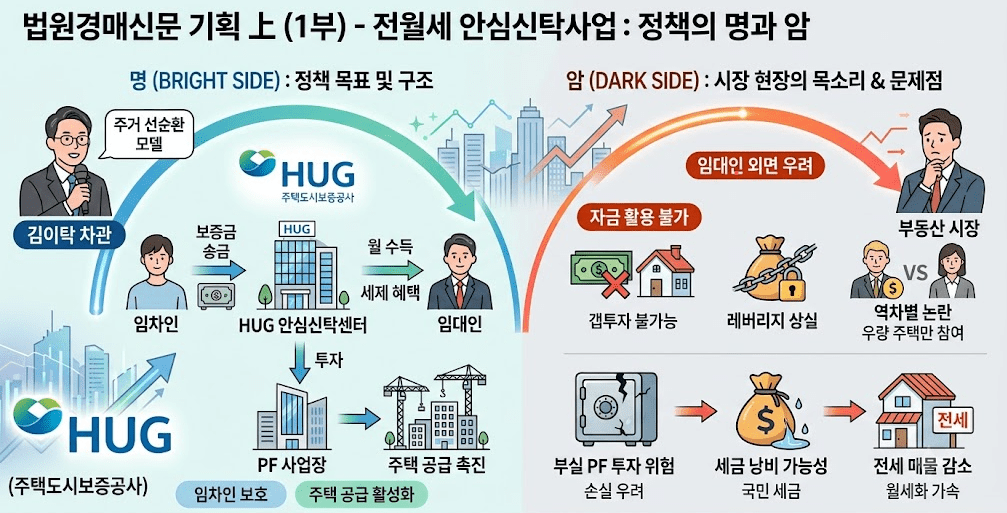
정부가 전세사기 예방과 주택 공급 촉진이라는 두 가지 목표를 내걸고 '전월세 안심신탁사업'의 본격적인 닻을 올렸다. 김이탁 국토교통부 제1차관은 최근 HUG(주택도시보증공사) 등 유관기관과 함께 'HUG 전월세 안심신탁센터' 출범식을 열고 이를 선진적인 '주거 선순환 모델'로 평가했다.
전월세 안심신탁의 구조는 파격적이다. 시중의 전월세 보증금을 공공(HUG)이 신탁받아 관리하며 전세사기 위험을 원천 차단한다. 동시에 공공은 이 자금을 운용해 임대인에게 매월 확정 수익을 지급하고, 자금은 HUG 보증부 PF 사업장 등에 투자되어 주택 공급 활성화에 쓰인다.
그러나 임대차 현장과 부동산 업계의 반응은 미온적이다. 제도의 성공 여부는 '임대인의 자발적 참여'에 달려있지만, 현실적인 유인책이 턱없이 부족하다는 지적이 나온다.
가장 큰 걸림돌은 임대인의 '자금 운용 제한'이다. 국내 임대차 시장에서 전세보증금은 임대인의 무이자 레버리지(지렛대)로 활용되어 왔다. 그러나 안심신탁에 가입하면 보증금이 공공에 묶이게 돼, 재투자가 불가능해진다.
더 큰 모순은 정작 신탁이 필요한 '위험 주택'의 임대인은 참여할 수 없다는 점이다. 기존 보증금을 이미 다른 투자에 사용했거나 대출이 많은 임대인은 보증금을 공공에 맡길 현금 여력이 없다. 결국 현금 부자이거나 빚이 없는 '우량 임대인'만 세제 혜택(분리과세 특례 등)과 매월 안정적인 이자 수익을 누리는 역설적 상황이 발생할 수 있다.
정부는 임대인 유치를 위해 주택임대소득(2000만 원 이하) 분리과세 세율을 현행 14%에서 한 자릿수로 낮추는 방안을 검토 중이다. 하지만 레버리지 포기에 따른 기회비용을 상쇄할 만큼의 강력한 혜택이 될지는 미지수다. 세입자의 불안을 먹고 자란 전세사기 공포를 공공이 짊어지겠다는 시도는 긍정적이나, 시장의 자본 논리를 거스르는 제도가 안착할 수 있을지 귀추가 주목된다.