정부안 2029년부터 보유공제 폐지…낙찰 7억·양도 15억 가정하면 거주 2년 양도세가 10년 거주의 약 10배
주택 양도세의 장기보유특별공제를 ‘장기거주 소득공제’로 바꾸는 정부 세제개편안이 국회 심사를 앞두고 있다. 개편안대로라면 2029년부터는 집을 오래 갖고 있기만 해서는 공제를 받지 못하고, 실제로 그 집에 산 기간만큼만 세금을 깎아 준다.
경매로 집을 산 사람에게는 이 변화가 특히 크다. 대금을 내고 소유권을 얻은 날부터 실제로 이사해 들어가기까지 걸리는 시간이 고스란히 세금 차이로 돌아오기 때문이다. 법원경매신문이 정부안 공제율을 그대로 넣어 직접 계산해 봤다.
정부안: 2027년까지 현행, 2028년 과도기, 2029년 ‘거주’만
재정경제부가 지난 8월 3일 발표한 ‘2026년 세제개편안’에 따르면 1세대 1주택자의 공제는 이렇게 바뀐다. 지금은 보유 1년마다 4%(최대 40%), 거주 1년마다 4%(최대 40%)를 더해 최대 80%까지 공제한다. 3년 이상 보유하고 2년 이상 거주해야 이 표를 쓸 수 있다.
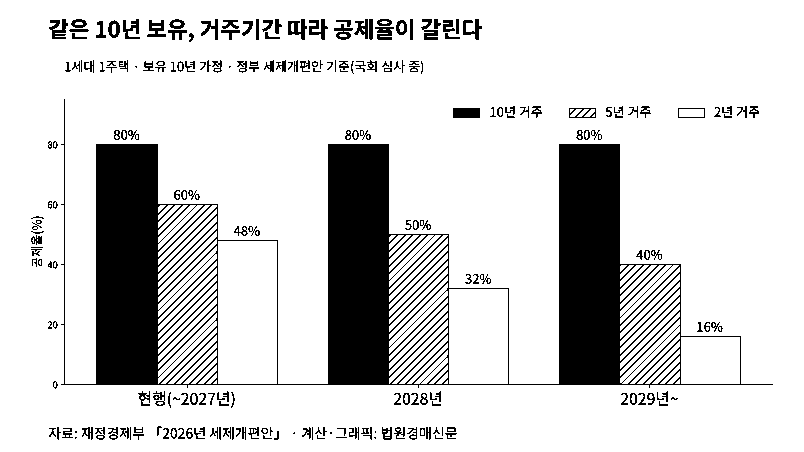
2027년 말까지 파는 집은 지금 제도가 그대로 적용된다. 2028년에 팔면 거주 1년당 6%, 보유 1년당 2%로 비중이 거주 쪽으로 기운다. 2029년부터는 보유기간 공제가 아예 없어지고 거주 1년당 8%만 남는다. 10년을 살아야 지금과 같은 80%를 받는다.
공제액 한도도 새로 생긴다. 사람별·물건별로 2028년에는 20억원, 2029년부터는 10억원이다. 조정대상지역이 아닌 곳의 다주택자는 지금 보유 1년당 2%(최대 30%)를 받지만 2029년부터는 2년 이상 거주한 집에만 거주 1년당 2%(최대 30%)를 준다. 조정대상지역 다주택자는 지금처럼 공제 대상이 아니다.
이 안은 아직 확정되지 않았다. 국회 조세소위원회가 이르면 이번 주 종합부동산세와 함께 개정안 심사에 들어갈 예정이고, 야당은 집값과 임대료를 밀어 올린다며 반대하고 있다. 심사 과정에서 공제율이나 시행 시기가 달라질 수 있다.
직접 계산해 보니: 7억 낙찰, 10년 뒤 15억 양도
1세대 1주택자가 경매로 7억원에 아파트를 낙찰받아 10년 보유한 뒤 15억원에 판다고 가정했다. 양도차익은 8억원이다. 1세대 1주택은 양도가액 12억원까지 비과세이므로, 차익 가운데 12억원을 넘는 부분의 비율(3억/15억=20%)인 1억6000만원만 과세 대상이 된다. 여기에 거주기간별 공제율을 적용하고 기본공제 250만원을 뺀 뒤 현행 기본세율로 세금을 매겼다.
| 거주기간 | 현행(~2027년) | 2028년 | 2029년~ |
|---|---|---|---|
| 10년 | 80% / 316만원 | 80% / 316만원 | 80% / 316만원 |
| 5년 | 60% / 900만원 | 50% / 1284만원 | 40% / 1728만원 |
| 2년 | 48% / 1361만원 | 32% / 2176만원 | 16% / 3072만원 |
※ 공제율 / 양도소득세 산출세액(국세). 필요경비·지방소득세 제외, 단순 계산. 계산: 법원경매신문
10년을 다 살았다면 어느 시기에 팔든 세금은 316만원으로 같다. 차이는 거주기간이 짧을 때 벌어진다. 5년만 살았다면 지금은 900만원이지만 2029년 이후에는 1728만원으로 두 배 가까이 늘어난다. 2년만 살았다면 1361만원에서 3072만원이 된다. 2029년 기준으로 보면 같은 10년 보유라도 거주 2년인 사람의 세금이 10년 거주한 사람의 약 10배다.
지금은 오래 보유한 것만으로 40%를 받아 거주기간이 짧은 약점을 메울 수 있다. 2029년부터는 그 안전판이 사라진다. 거주 1년이 공제 8%포인트와 같아지는 셈이다.
경매에서 거주기간이 줄어드는 세 가지 이유
① 명도 기간. 경매로 산 집은 매각대금을 다 낸 날 소유권을 얻는다(민사집행법 제135조). 보유기간은 이날부터 흐르지만, 전 소유자나 점유자가 버티면 인도명령과 강제집행을 거치는 동안 몇 달이 그냥 지나간다. 이 기간은 거주기간에 들어가지 않는다. 지금은 보유공제가 그 공백을 일부 메워 줬지만, 개편 뒤에는 명도가 늦어진 만큼 공제가 줄어든다.
② 대항력 있는 임차인 인수. 말소기준권리보다 먼저 전입한 임차인이 배당을 받지 않고 남으면 낙찰자가 보증금과 함께 임대차를 넘겨받는다. 남은 계약기간에 임차인의 계약갱신요구권(주택임대차보호법 제6조의3, 1회·2년)까지 더해지면 낙찰자가 몇 년 동안 입주하지 못할 수도 있다. 보증금 부담뿐 아니라 그동안 잃는 거주공제까지 비용으로 잡아야 한다.
③ ‘먼저 전세, 나중에 입주’ 전략. 잔금 부담을 줄이려고 낙찰 뒤 전세를 놓고 몇 년 뒤 들어가는 방식도 흔하다. 개편 뒤에는 그 몇 년이 공제에서 그대로 빠진다. 전세보증금으로 아낀 이자와 늘어나는 양도세를 함께 비교해야 한다.
입찰 전략은 어떻게 바뀌나
- 실거주 목적이라면 점유자가 없거나 명도가 쉬운 물건의 가치가 커진다. 명도 기간을 비용뿐 아니라 세금 관점에서도 계산한다.
- 대항력 있는 임차인 물건은 인수할 보증금에 더해 입주가 늦어지는 기간만큼의 공제 손실을 입찰가에서 뺀다.
- 2027년 말 안에 팔 계획이라면 현행 제도가 적용돼 영향이 적다. 다만 1세대 1주택 비과세 요건(보유 2년, 조정대상지역 취득분은 거주 2년)은 따로 챙겨야 한다.
- 양도가액 12억원 이하 1주택은 지금처럼 비과세 대상이어서 공제율 변화의 직접 영향이 거의 없다. 고가주택일수록 거주기간이 세금을 크게 가른다.
- 국회에서 수정될 수 있으므로 법안이 확정되면 공제율과 경과 규정을 다시 확인한다.
핵심 요점
장특공제가 거주공제로 바뀌면 2029년부터 거주 1년이 공제 8%포인트다. 경매로 산 집은 명도가 늦어지고 임차인이 남을수록 그 기간이 그대로 세금이 되니, 입찰가에 ‘입주까지 걸리는 시간’을 넣어 계산해야 한다.
참고 자료
– 재정경제부 「2026년 세제개편안」(2026년 8월 3일 발표)
– 소득세법 제95조(장기보유 특별공제), 소득세법 시행령 제160조(고가주택 양도차익 계산)
– 민사집행법 제135조(소유권의 취득시기), 주택임대차보호법 제6조의3(계약갱신 요구 등)
– 파이낸셜뉴스, 「’비거주 차등과세’ 부동산 세제 개편 담판 돌입」(2026년 11월 18일)