[서울=법원경매신문]
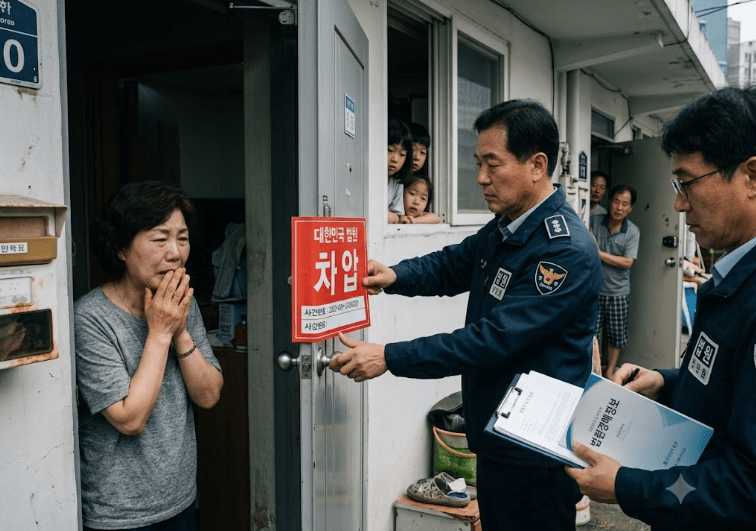
[들어가며] "경매 물건 보면, 왠지 죄짓는 기분이에요"
30년간 법원 경매 현장을 지키며 수천 명의 제자를 가르치고 수천 건의 명도를 치러낸 필자가 요즘 경매 입찰장을 찾은 투자자들에게 가장 많이 듣는 고민은 이것입니다.
"권리분석 다 해놓고 입찰표 쓰려니, 왠지 남의 집 빼앗는 것 같아서 찜찜해요."
특히 부동산 경기 침체와 규제 한파 속에서 영끌 실패나 전세사기 여파로 경매에 넘겨지는 집들이 늘어나면서, 이런 심리적 거부감은 더욱 커지고 있습니다. NPL(부실채권) 물량이 쏟아지는 요즘, "경매는 빚투 실패의 종착역"이라거나 "피눈물 나는 짓"이라는 비난의 목소리도 들립니다.
하지만 경매 30년 차 베테랑으로서 단언컨대, 이것은 법원경매의 본질을 전혀 이해하지 못한 심각한 오해이자 고정관념입니다. 경매는 '남의 집을 빼앗는 나쁜 짓'이 아니라, 꽁꽁 묶인 돈줄을 풀어주고 시장을 정상화시키는 엄연한 '혈관청소부' 역할을 합니다.
현 시장의 오해: "경매는 빚투 실패의 비극일 뿐"
현재 금융 시장은 기이할 정도로 꼬여 있습니다. 불과 얼마 전까지 주식시장으로 빚을 내어 들어갔던 자금들이 주가 변동으로 묶이면서 개인 신용에 비상이 걸렸고, 설상가상으로 정부의 강력한 가계부채 억제책 때문에 주요 은행들이 부동산 대출 문고리를 잠가버렸습니다.
이런 상황에서 빚을 갚지 못해 집이 경매로 넘어가면, 많은 이들은 이를 단순한 '비극'이나 '나쁜 투자'의 결과로만 치부합니다. 그리고 그 집을 낙찰받는 투자자를 '약자의 피를 파는 악덕 투자자'로 내몰기도 합니다.
하지만 진짜 팩트는 무엇일까요?
[팩트체크] 법원경매는 '혈관청소부'다… 꽁꽁 묶인 돈줄 풀어주는 공익적 역할
법원경매의 본질은 '약속을 지키지 않은 채무자에 대한 강제 이행'입니다. 더 쉽게 비유해 볼까요?
우리가 은행에서 돈을 빌릴 때, "만약 제때 못 갚으면 이 집을 팔아서라도 갚을게요"라고 약속합니다. 하지만 약속을 어기면, 은행은 꽁꽁 묶인 대출금을 회수할 방법이 없습니다. 이때 법원이 나서서 약속대로 집을 팔아 은행에 돈을 돌려주는 것이 바로 경매입니다.
1. 경매는 '돈의 혈맥'을 뚫어줍니다.
은행이 대출해 준 돈은 모두 우리의 예금과 적금입니다. 만약 은행이 묶인 돈을 회수하지 못하면, 다른 선량한 서민들이 대출을 받지 못하거나 은행 자체가 위태로워질 수 있습니다. 경매는 이 꽁꽁 묶인 '돈의 동맥경화'를 뚫어주는 혈관청소부 역할을 합니다.
2. 경매는 채무자를 '해방'시킵니다.
빚을 갚지 못한 채무자는 평생 빚에 시달리며 정상적인 경제 활동을 할 수 없습니다. 경매를 통해 집이 팔리면, 채무자는 빚에서 해방되어 새로운 삶을 시작할 수 있는 기회를 얻습니다. 비록 비싼 대가를 치렀지만, 평생 빚에 얽매이는 것보다 훨씬 나은 선택이 될 수 있습니다.
3. 경매는 시장 가격을 '정상화'시킵니다.
정부의 강력한 대출 억제 정책으로 부동산 거래가 얼어붙으면, 집값은 현실과 동떨어진 가격에 묶여 있게 됩니다. 경매는 실제 수요자들이 인정하는 가격에 집을 팔리게 함으로써, 부동산 시장의 적정 가격을 찾아주는 '가격 발견' 역할을 합니다.
경매 투자자가 가져야 할 2가지 현장 대응 자세
어려운 법률 용어나 권리분석은 베테랑 전문가의 도움을 받으면 그만입니다. 하지만 '대출과 자금 조달'은 투자자 본인이 입찰표를 작성하기 직전 반드시 스스로 짚어야 하는 절대 과제다.
시장의 오해를 뚫고 성공적인 경매 투자를 하려면, 다음 2가지 자세가 필수적입니다.
1. '사전 자금 확정' 없는 입찰 금지
권리분석이 깨끗한 물건이라도 입찰 전 전문 대출상담사나 2금융권 채널을 통해 본인의 소득, 기존 신용대출, 낙찰예정가 대비 실제 나올 수 있는 대출 한도를 확약 수준으로 확인한 뒤 입찰장을 들어가야 합니다. 과거처럼 "낙찰받고 낙찰영수증 들고 은행 찾아가면 감정가 60~70%는 나오겠지"라는 안일한 생각으로 응찰했다가는, 매각잔금을 납부하지 못해 어렵게 마련한 입찰보증금(10%)을 법원에 그대로 몰수당하는 참사를 겪기 십상입니다.
2. 금융권 및 플랜 B 수립
1금융권 시중은행의 대출 문턱이 높아진 만큼, 상대적으로 DSR 적용에 여유가 있거나 자체 심사 기준을 갖춘 상호금융권(농협, 수협, 신협 등)이나 2금융권으로 눈을 돌려 자금 조달 창구를 다변화해야 합니다. 금리가 다소 높더라도 단기 자금 조달 후 대환하는 전략이 안전합니다.
[칼럼 요약]
경매는 남의 집을 빼앗는 나쁜 짓이 아니라, 꽁꽁 묶인 돈줄을 풀어주고 시장을 정상화시키는 공익적인 혈관청소부입니다. 시장의 오해를 탓할 필요는 없습니다. 흐름을 먼저 읽고, 대출 가능 여부를 선제적으로 체크하는 철저한 부자 마인드만이 꽁꽁 묶인 부동산 한파 속에서 진짜 알짜 수익을 챙기는 열쇠가 될 것입니다.
법원경매신문 기자·필자 모집경매·부동산 현장의 이야기를 직접 기사로 써 보세요. 학생기자·지역기자·객원기자·칼럼니스트 신청하기 ›