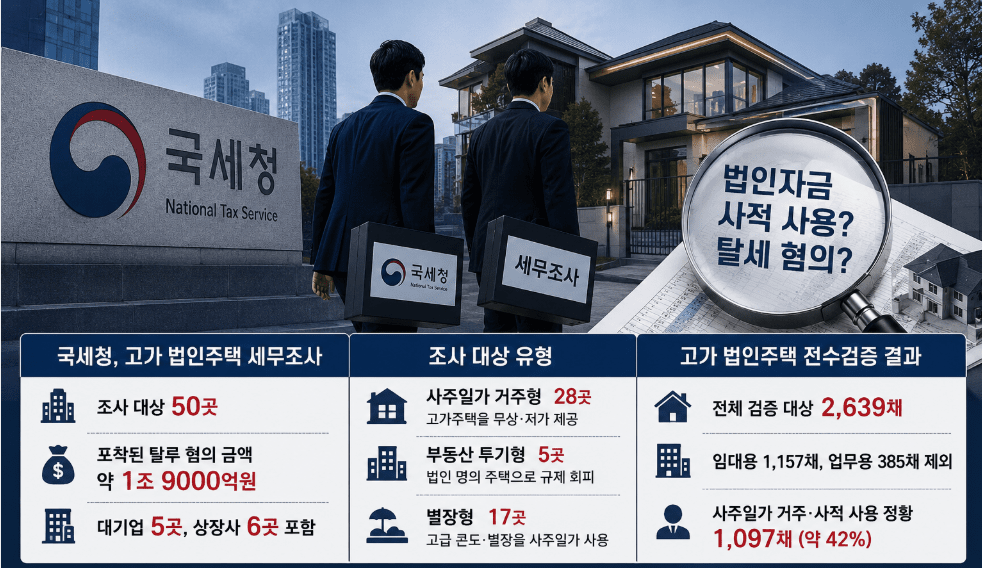
국세청이 법인 명의 고가주택 등을 사적으로 사용하고 법인자금을 부당하게 유출한 혐의가 포착된 업체 50곳을 대상으로 세무조사에 착수했다. 조사 대상 업체에서 포착된 전체 탈루 혐의 금액은 약 1조9000억원이다.
조사 대상에는 대기업 5곳과 상장사 6곳도 포함됐다.
국세청은 조사 대상을 ▲강남3구와 마포·용산·성동 등 주요 지역의 고가주택을 사주일가에게 무상 또는 저가로 제공한 ‘사주일가 거주형’ 28곳 ▲법인 명의 주택을 활용해 다주택·대출 규제를 피한 ‘부동산 투기형’ 5곳 ▲직원 복지 명목으로 취득한 고급 콘도나 별장을 사주일가가 사용한 ‘별장형’ 17곳으로 분류했다.
앞서 국세청은 고가 법인주택 2,639채를 전수검증했다. 그 결과 임대용 1,157채와 직원 기숙사 등 업무용 385채를 제외한 1,097채에서 사주일가의 거주 또는 사적 사용 정황을 확인했다고 밝혔다. 전체 검증 대상의 약 42%다.
소노그룹 한남동 250억원 주택도 조사
서울지방국세청 조사4국은 지난 25일 소노트리니티그룹 본사에 조사 인력을 보내 세무·회계 관련 자료를 확보했다.
이번 조사의 주요 쟁점 중 하나는 소노인터내셔널이 2020년 약 250억원에 매입한 서울 용산구 한남동 유엔빌리지 단독주택이다.
회사 측은 당시 VIP 미팅과 계열사 사장단 회의 등 업무 목적으로 활용한다고 밝혔지만, 세무당국은 주택 취득 이후 증축·인테리어 등에 100억원대 회사 자금이 투입된 정황 등을 들여다보는 것으로 알려졌다.
소노 측은 해당 주택에 개인이 거주하거나 사적으로 사용한 사실이 없으며 공적인 용도로만 사용했다는 입장이다.
“비싼 집”과 “탈세”는 구분해야
법인자금을 사적으로 사용하거나 세금을 탈루했다면 철저한 조사가 필요하다. 국세청 조사에서 상당수 법인주택의 사적 사용 정황이 발견됐다는 점도 가볍게 볼 문제는 아니다.
그러나 비싼 집을 보유하고 있다는 것과 세금을 탈루했다는 것은 별개의 문제다.
개인이 자신의 능력으로 재산을 형성하고 세금을 정상적으로 납부했다면 10억원짜리든 100억원짜리든 주택 가격 자체가 문제가 될 수 없다. 법인 역시 실제 사업상 필요성이 있다면 고가 부동산을 취득할 수 있다.
반대로 회사 돈으로 주택을 구입해 사주나 가족이 개인 주택처럼 사용하고 비용까지 회사가 부담했다면 법인자금의 사적 유용과 세금 문제가 발생할 수 있다.
결국 핵심은 ‘얼마짜리 집인가’가 아니라 ‘누구의 돈으로 샀고 실제 어떻게 사용했는가’다.
고가주택이라는 이유만으로 의심의 대상이 되어서는 안 된다. 똑같은 위법행위라면 주택 가격이나 재산 규모와 관계없이 같은 원칙이 적용돼야 한다.
세무조사의 기준은 집값이 아니라 실제 탈세와 위법행위가 되어야 한다.
탈세와 법인자금의 사적 유용은 철저하게 조사하되, 정상적으로 취득하고 사용하는 개인과 기업의 재산권까지 위축시키지 않는 균형 있는 조세행정이 필요하다.
※ 소노트리니티그룹에 대한 세무조사는 현재 진행 중으로 사적 사용이나 탈세 여부가 확정된 것은 아니다. 소노 측은 해당 주택을 사적으로 사용한 사실이 없다는 입장을 밝히고 있다.
법원경매신문 기자·필자 모집경매·부동산 현장의 이야기를 직접 기사로 써 보세요. 시민기자·지역기자·칼럼니스트 신청하기 ›