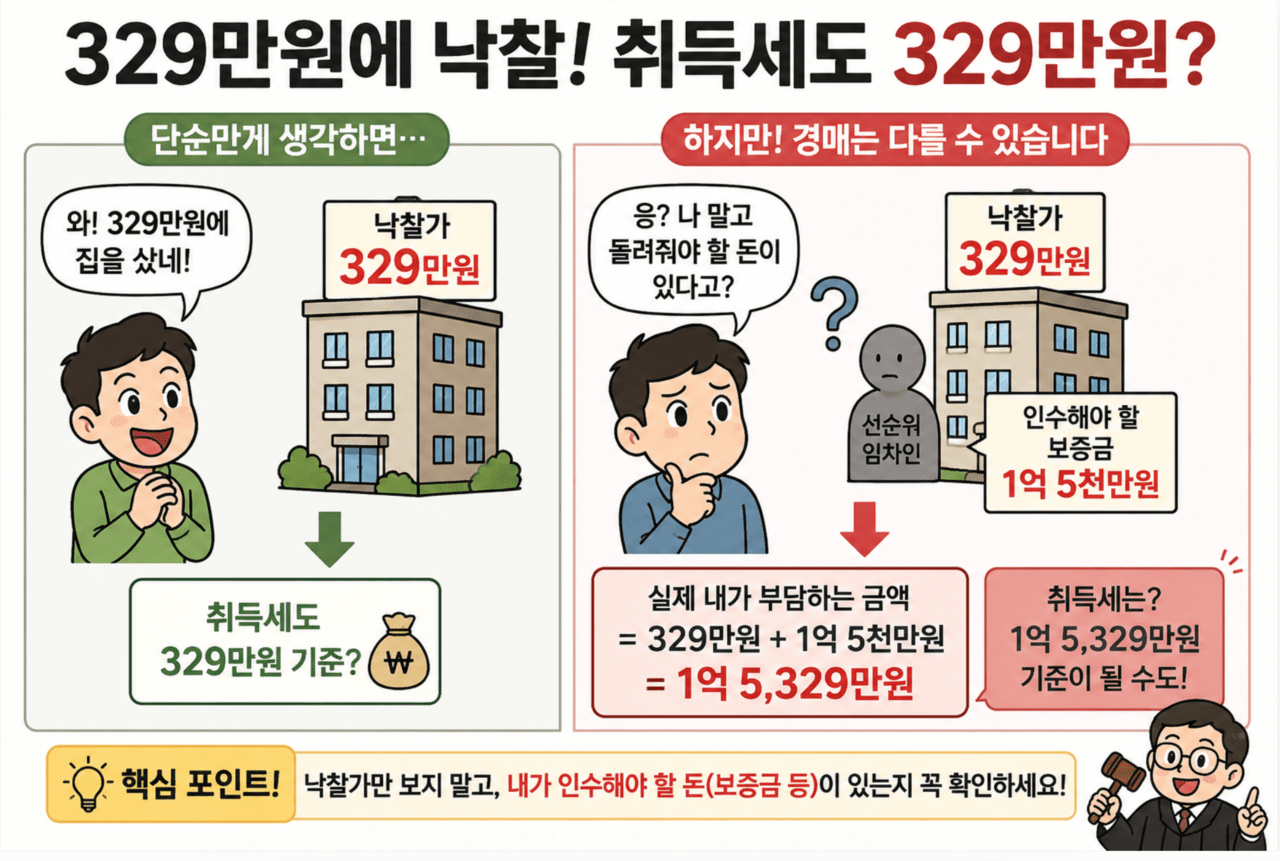
집을 329만5천원에 낙찰받았으니 취득세도 329만5천원을 기준으로 내면 되는 것 아닐까?”
일반인이라면 당연히 이렇게 생각할 수 있다. 그런데 경매에서는 이야기가 그렇게 간단하지 않다. 낙찰가격과 세법상 취득가격이 항상 같은 것은 아니기 때문이다.
경기도 용인시 기흥구 상하동 에코타운 104동 402호가 법원경매에서 329만5천원에 낙찰됐다.
수원지방법원 2023타경2977 사건이다.
이 물건의 감정가는 2억3,800만원.
경매가 계속되면서 가격이 내려갔고, 결국 20회차 매각기일에서 최저매각가격 329만4천원, 실제 낙찰가격은 최저가보다 단돈 1천원 높은 329만5천원을 기록했다.
감정가의 약 1.38%다.
숫자만 보면 “2억원짜리 집을 300만원에 샀다”는 이야기가 된다.
그런데 이 물건에는 중요한 변수가 있다.
바로 선순위 임차인과 낙찰자가 인수할 수 있는 임차보증금이다.
낙찰가 329만원인데 실제 부담은 더 커지는 상황이다.
경매에서는 대항력을 갖춘 선순위 임차인이 배당절차에서 보증금을 전부 돌려받지 못하면, 일정한 경우 그 미회수 보증금을 매수인에게 주장할 수 있다.
쉽게 말해 집은 329만5천원에 낙찰받았지만, 낙찰 후 임차인에게 돌려줘야 할 돈이 별도로 생길 수 있다는 뜻이다.
예를 들어 낙찰자가 인수해야 할 선순위 임차보증금이 1억5천만원이라고 가정해보자.
예) 낙찰가 329만5천원 + 인수보증금 1억5천만원 = 1억5,329만5천원
329만원짜리 투자가 순식간에 1억5천만원이 넘는 투자가 된다.
그렇다면 취득세는 329만원 기준일까?
여기서 세금 문제가 등장한다.
지방세법상 취득세 과세표준을 판단할 때는 ‘취득 당시의 가액’과 ‘사실상의 취득가격’에 관한 규정을 함께 살펴야 한다.
특히 유상으로 부동산을 취득하면서 취득자가 부동산 취득을 위해 지급했거나 지급해야 하는 비용, 또는 일정한 채무나 부담을 인수했다면 그 금액이 취득가격에 포함되는지가 문제가 될 수 있다.
따라서 경매에서 “법원에 낸 낙찰대금이 329만5천원이니 취득세 과세표준도 무조건 329만5천원이다”라고 단정해서는 안 된다.
선순위 대항력 있는 임차인의 보증금 중 배당받지 못한 금액을 낙찰자가 실제로 인수한다면, 그 인수금액이 취득가격에 포함되는지를 세법상 검토해야 한다.
다만 임차인의 보증금이 존재한다는 사실만으로 그 보증금 전액이 곧바로 낙찰자의 취득세 과세표준이 된다는 뜻도 아니다.
임차인의 배당 여부와 실제 낙찰자가 인수하는 금액을 확인하는 것이 핵심이다.
20회차까지 떨어진 가격에는 이유가 있다. 경매 초보자들이 가장 조심해야 하는 대목도 이것이다. 감정가 2억3,800만원짜리 집이 329만원까지 떨어졌다면 “아무도 발견하지 못한 대박 물건”이라고 생각하기 쉽다.
그러나 경매에서는 반대로 생각해 볼 필요가 있다.
“왜 다른 사람들은 이 가격에도 입찰하지 않았을까?”
20회차까지 진행됐다는 사실 자체가 이 물건의 권리관계를 꼼꼼하게 살펴봐야 하는 이유다.
취득세는 낙찰가외에 내가 인수해야 할 돈까지 합한것이 ‘진짜 취득원가’다.
법원경매신문 기자·필자 모집경매·부동산 현장의 이야기를 직접 기사로 써 보세요. 학생기자·지역기자·객원기자·칼럼니스트 신청하기 ›